|
地方交付税の推移と合併関係市町村財政状況-Ⅴ 7回の合併協議を終えた時点でのこれからの課題 |
|
|
|
|
|
|
|
| ①合併特例法による普通交付税の算定替えと合併後の財政運営 |
|
|
地方交付税の額の算定の特例 合併が行われた日の属する年度及びこれに続く10年度について合併前の合算額を下らないように算定し、その後5年度については段階的に増加額を縮減する。 |
|
|
|
|
|

|
|
|
|
|
|
|
|
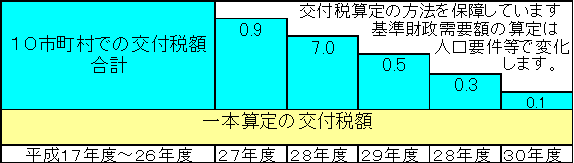
先に[地方交付税の推移と合併関係市町村の財政状況-Ⅰ」で見ていただいたように、平成14年度の財政指標によれば、合併による基準財政需要額の一本算定により、交付税額は約30億減少します。そのイメージを左に図式して見ていただきます。 合併前の算定額が保証される10年間と、その後の5年間で縮減される様子を下に図式してみていただきます。 (左のモデルの金額についてもあくまでも平成14年度の財政指標におけるものです。) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
交付税額は合併により減りますが、この減額幅は一面合併効果とも言える部分です。本来ならこの範囲での行財政運営をすぐにでも迫られるわけですが、合併特例法は15年間の猶予期間を設定しています。この期間が合併により地域に根付いた文化やこれまでに築いてきた各自治体の特徴ある行政運営等を一度に否定することなく、合併による負担の公平性を確保して、サービスの質を維持しながら新市として早く一体となるための準備期間といえます。 私たちの合併は日本一大きな面積と人口密度が低い特徴を持っていますので、交付税の減額は30億ほどの減少(平成14年度での指標)となりそうです。しかし合併後の状況を考えた時、そうした交付税の減額があっても、はたして財政上無理なく行政運営が行っていけるのかという懸念があります。合併すると職員数が1300人程度となり、類似団体の職員数から見れば約500人が超過すると見込まれており、段階的に調整していくとしてもその職員給与の水準は高山市のレベルにUPされていくことや、そうした余剰人員については勧奨退職と自然減で適正化を図っていくわけですが、その退職金手当がうまくいくのかなどを考えると、その懸念が強まります。しかし合併に伴う特別職の失職等による合併効果は4役と議員併せて約5~6億円の減額になるともいわれ、合併による他の行政経費の縮減等も考慮すると、この猶予期間内で何とかこなしていけるのではないでしょうか。 合併後の基準財政需要額の一本算定で交付税は下がりますが、新市における標準的な行政サービスを行うのに必要な経費は確保されているわけですから、先に述べた合併における人件費等の負の部分さえ吸収していければ、上乗せ部分のこの約30億円の財源(平成14年度での指標)の活用を通じて、様々な施策の可能性が考えていけると考えますし、その活用が今後の合併の成否を決するともいえます。(合併に際して9町村の借金の部分も引き継ぐわけですが、町村は過疎債など有利な起債を多用しているわけですから、新市における基準財政需要額の公債費負担分で多くの部分が賄われる事になり、特別な行政サービスにこだわらなければ、やっていけると思われます。) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| ②合併協議における事務事業の調整の問題点 |
|
|
|
|
|
現在までの協議を通じて様々な事務事業の調整がなされてきました。未だ調整事項は残っており、これから一般職員の問題や農業補助など難しい調整事項が残っています。 これまでの調整事項の中では約9割が高山市の例により調整されてきており、このことに関しては町村の皆さんに不満のあるところかもしれません。しかし今後新市においては現状の税収と減額された交付税の中で行政運営していかねばならぬ事を考えると、(町村に於いて福祉部分等ではサービス水準が上がるものや税額の低減などもありますが、)多くの部門で町村独自のサービスが切られていく面があります。こうした状況下ではありますが市としての行政運営の例に寄らなければその行政サービスの水準確保が財政面で困難になってくるといえ、致し方ないことだと思っています。 むしろ合併準備期間を通じて、新たな行政サービスや産業振興策をつうじて特色ある地域づくりを進めていく努力をし、その中で各地域が自立を図っていくべきではないかと考えます。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| ③固定資産税の負担調整率と土地の評価替えにおける問題 |
|
|
|
「地方交付税の推移と合併関係市町村財政状況-Ⅱ」の中で、10市町村の税収に付いてみていただきました。又、第3回の合併協議会では地方税の調整について協議され、その調整に関わる財政影響額が報告されました。その内容は住民税で583万円の増収・法人市民税では2513万円の減収・固定資産税では2億9830万円の減収・併せて3億1760万円の減収となる内容です。こうした内容ではありますが、依然として税収の根幹部分は固定資産税が占めており、今後もそうした状況は続くといえます。第3回の協議における大きな課題は固定資産税の調整でした。市町村ごとで土地の評価が異なることからくる不公平感を解消することが必要であり、高山市と国府町の一部は市街地宅地評価法(路線価方式)をとり、他はその他の宅地評価法(村落方式)を取っています。現行は、税率、資産評価がともに異なっているので合併と同時に税率の統一(1.4%)を行ますが、例えば市町村境で税額の差がみられるように乖離の大きい評価額については、路線価や状況類似地区の見直しを行い、平成24年までかけて段階的に調整していく方針で決しています。土地の評価替えについては3年毎に行われ、次回は平成18年その後21年に予定されています。 固定資産税は土地についてその評価額の7割を課税標準としていますので、その水準に達しない土地についてはその負担水準に応じて負担調整率を定めて7割となるまで緩やかに上昇していきます。例えば市内の商業地等の宅地の場合、既に6割の水準まで達している土地については1.025が負担調整率であり、7割に達するまで20年を要します。又4割の土地につては1.05で19年、2割の土地では1.10で17年です。こうした2つの点(合併に伴う税率と資産評価とその評価替え、固定資産税の負担調整)を考えると、町村部に於いてこうした税制上の影響が出ないことはなく、10数年先には少しずつ出てくると考えられますが、昨今の土地評価については下落もあり得る状況にあり、今後の動向に注目していかねばなりませんが、今ここでその点に言及できる状況ではないように感じます。いずれにしても高山市との隣接部等で特に影響が出ることが考えられますが、激変緩和処置もあり、時間はかかりますが統一基準に収斂されていくわけで、受け取る行政サービスの元は負担の公平にあるということになります。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| ④合併特例債・まちづくりのための建設事業と地域振興のためのソフト事業に関する基金について |
|
|
|
合併特例法は合併特例債の発行を認め、今回の10市町村の合併では、まちづくりのための建設事業に404.9億円と地域振興のためのソフト事業に関する基金に40億が認められることになります。全体事業費で426.2億円・起債可能額が404.9億円(95%)・交付税算入額は283.4億円(70%)と非常に有利な起債が認められる事になります。今回の新市における負担部分の償還のピークは約10億円で、合併から12年頃より20年頃までの8年間になることは以前に「1市9町村合併」:法廷協議会を立ち上げた時点での課題」で述べておきました。合併の準備期間が終わる15年目を挟んで8年間10億円という起債償還額のピークの期間が出てきますが、そのころには償還額を超える合併効果が現れているはずであり、新市の財政規模の中では十分に消化していけるはずです。 このため「まちづくりのための建設事業」には10年間で404.9億円が投入できることになります。10年均等に借り入れたとすると40.4億円で、この予算規模は平成13年度決算指標にあてはめると、10市町村の投資的経費の約23%、9町村の投資的経費の約40%に相当する額となります。 先に「地方交付税の推移と合併関係市町村財政状況-Ⅳ」で見ていただきましたが、交通体系の整備が地域振興に及ぼす効果は重要なものがあり、道路網の整備と特色ある地域づくりのための基盤整備に思い切って投資することが必要になります。このことは新市建設計画の中でしっかり位置づけていかなければ成りません。 次に地域振興のための基金造成ですが、40億円が認められ事になりますが、現下の金融情勢においては、金利1%とみても400万円であり、この規模の中で効果ある事業の選択を迫られることになります。小口で賄う事業への補助といった使い道しか出来ないと言っても良いでしょう。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| ⑤支所と支所長の権限と予算枠 |
|
|
|
|
|
今回の合併においては、旧町村ごとに支所を置くことになります。今後の合併協議における一番の問題が支所と支所長の権限とその予算枠であると思っています。前段で見ていただきましたように、標準的な財政運営に必要な経費は新市における基準財政需要額のうちで保証されています。さらに合併特例債の発行で旧10市町村の投資的経費の約23%の建設投資が10年間上乗せして可能になるわけで、そうした部分で多くの基盤整備事業が遂行できることになります。そうした中で支所と支所長の権限をどのような内容にし、どの程度の予算枠を設けるかということになりますが、私はそうした面で旧町村の特色ある地域作りを推進し、自立を促す産業振興面の活性化にむけた事業と予算の枠を、一定期間設けてもいいのではないかと思います。支所の権限としては緊急性がある災害への対応や、地域の保守補修等に関する事項、地域固有の伝統文化を守る事業などが考えられますが、その中に地域の産業振興に関する事項を加えてもいいのではないかと思っています。こうしたことは一定の枠内で産業育成のためのさまざまな施策を実施して、各地域が独自の判断で自立する地域作りを推進する期間が設けられることになります。そうしたことが可能とするならば期間の設定やその予算規模についてどうするかが今後の課題といえるのではないでしょうか。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
今回は合併算定がえと、今までの協議における問題点、支所の権限等について見ていただきました。次回は総合計画・新市建設計画及び実施計画と地域審議会等についてみていきたいと思います。 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|